

HesabPay - Mobile Payments

- 27.00 Avis
- 4,2
- Téléchargements
- 500 000+
 Analyse par Appgk
Quand je teste une application financière, je ne commence pas par la promesse de rapidité. Je regarde surtout si elle m’aide à comprendre ce qui se passe au moment sensible : une connexion, un transfert, un paiement de facture ou une demande d’autorisation. HesabPay se présente comme un portefeuille numérique destiné aux transferts d’argent, au règlement de factures et à d’autres paiements du quotidien. Après l’avoir parcourue, je la vois comme un outil pratique pour centraliser plusieurs opérations, mais qui mérite une utilisation attentive dès qu’il s’agit de fonds réels.
L’application est développée par Zinzir Ltd et elle appartient à la catégorie des services financiers. Elle est gratuite, classée PEGI 3 et fonctionne à partir d’Android 7.0. Sa version actuelle est la 5.0.2. Elle affiche une moyenne de 4,2 auprès d’environ 16 000 évaluateurs et dépasse les 500 000 installations, ce qui donne une indication utile sur son adoption, sans remplacer une vérification personnelle de son fonctionnement et de ses conditions d’utilisation.
Une première approche centrée sur la confiance et le contrôle
Ce qui m’intéresse dans HesabPay n’est pas seulement la possibilité d’envoyer de l’argent depuis un téléphone. Une application de portefeuille doit surtout réduire les erreurs. Dans la vie courante, le risque ne vient pas uniquement d’un écran compliqué : il peut aussi venir d’un mauvais destinataire, d’un montant saisi trop vite ou d’un paiement lancé sans avoir relu les informations. Je conseille donc de prendre quelques secondes avant chaque validation, même quand l’interface paraît simple.
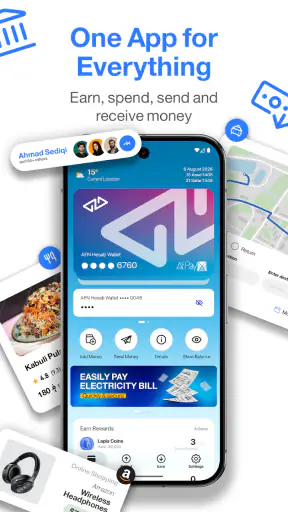
Pour un nouvel utilisateur, le bon réflexe consiste à explorer l’application avant d’y déposer une somme importante. Je commencerais par repérer les zones consacrées au solde, aux transferts, aux factures et aux réglages du compte. Cette courte visite permet de comprendre où sont les confirmations, comment revenir en arrière et quelles informations sont affichées avant l’envoi. Ce n’est pas spectaculaire, mais c’est exactement le type de préparation qui évite une mauvaise manipulation.
Le fait que le service soit gratuit à l’installation ne signifie pas que chaque opération financière est nécessairement gratuite. Les frais éventuels, les limites, les conditions de transfert ou les modalités propres à un paiement doivent être lus au moment où ils sont présentés. Je déconseille de se fier uniquement à l’étiquette « gratuit » affichée sur la fiche de l’application : elle concerne l’accès au téléchargement, pas automatiquement tous les mouvements d’argent.
Dans mon usage, la confiance se construit davantage avec des informations visibles qu’avec une apparence moderne. Avant de confirmer une transaction, je veux pouvoir distinguer clairement le bénéficiaire, le montant et l’action demandée. Si une étape est ambiguë, je préfère interrompre le parcours et vérifier plutôt que supposer. Cette prudence est particulièrement importante avec un portefeuille mobile, car la rapidité devient un défaut si elle empêche de relire les détails.
Ce que l’application peut apporter au quotidien
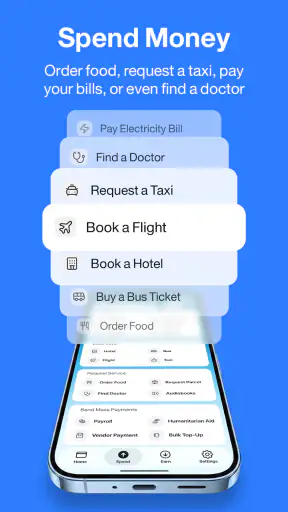
HesabPay a du sens pour quelqu’un qui souhaite regrouper des opérations financières courantes dans un même espace. Au lieu de passer systématiquement par plusieurs solutions, l’utilisateur peut chercher à gérer ses transferts et ses paiements de factures depuis son téléphone. Cette organisation peut être appréciable pour une personne qui effectue régulièrement de petites opérations et veut éviter de multiplier les applications.
Nos actualités à lire ensuite
Voir toutes les actualités


Imaginez une journée où vous devez envoyer une somme à un proche, puis régler une facture sans attendre de rentrer chez vous. Le scénario est intéressant parce qu’il réduit les déplacements et rassemble les étapes dans un portefeuille numérique. Je vérifierais toutefois chaque transaction séparément, plutôt que de considérer l’application comme un bouton unique pour tout faire. Le confort vient de la centralisation, tandis que la sécurité pratique vient de la relecture.
La solution peut également convenir à un utilisateur qui préfère suivre ses opérations depuis un mobile plutôt que depuis un service bancaire plus traditionnel. Elle sera moins convaincante pour quelqu’un qui recherche une gestion financière très complète, des outils d’analyse détaillés ou un environnement bancaire global. HesabPay est à considérer comme un moyen de paiement et de transfert, pas comme un remplacement automatique de toutes les fonctions d’une banque.
Les meilleurs aspects de HesabPay - Mobile Payments
Points à retenir à propos de HesabPay - Mobile Payments
Pour une famille, un point mérite une attention particulière : chaque personne devrait savoir quel compte elle utilise et quelle opération elle est en train de valider. Partager un téléphone ou laisser une session ouverte peut créer une confusion entre les profils et les destinataires. Je recommande de ne pas traiter le portefeuille comme une application anodine simplement parce qu’elle est accessible et adaptée à tous les âges.
Les contrôles à vérifier avant de l’utiliser vraiment
La meilleure manière de prendre en main HesabPay est de tester d’abord les contrôles visibles du compte. Je regarderais comment l’application demande l’identification, comment elle confirme une action et où elle permet de consulter l’activité récente. Ces éléments sont plus importants pour moi que la vitesse d’ouverture, car ils déterminent la capacité à repérer une erreur ou une opération inattendue.
Avant un premier transfert, je conseille de faire un essai avec une somme que l’on peut se permettre de vérifier facilement, puis de contrôler le résultat dans l’historique ou dans l’écran de confirmation. Cette méthode permet de comprendre le délai d’affichage, le vocabulaire utilisé et la façon dont le destinataire est présenté. Elle évite aussi de découvrir ces détails au moment d’un paiement urgent.
Il faut également observer les choix proposés lors de la connexion et des validations. Si un écran demande une information personnelle, je prends le temps de comprendre pourquoi elle est nécessaire dans le parcours. Je ne donne pas davantage d’informations que ce qui est demandé, et je m’assure que l’action correspond bien à ce que je souhaite faire. Cette discipline est utile pour toute application financière, mais elle devient essentielle quand on utilise un service pour la première fois.
Un autre contrôle important concerne la sortie du compte. Je vérifierais la présence d’une option de déconnexion et je l’utiliserais sur un appareil partagé ou prêté. Sur mon téléphone personnel, je garderais aussi une protection générale de l’appareil, comme un verrouillage d’écran fiable. Une application ne peut pas compenser un téléphone laissé déverrouillé sur une table ou accessible à plusieurs personnes.
Je conseille enfin de conserver les confirmations importantes jusqu’à ce que le destinataire ou le fournisseur confirme la réception. Une capture d’écran peut aider à retrouver un montant ou une référence, mais elle ne remplace pas la vérification dans l’application. Si une opération semble bloquée, je n’essaierais pas immédiatement de la répéter plusieurs fois : cela pourrait créer un doublon. Je commencerais par vérifier l’état affiché et l’historique.
Captures d’écran
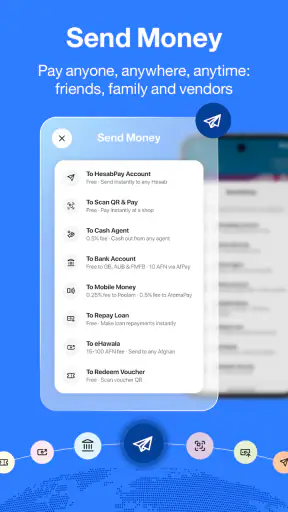
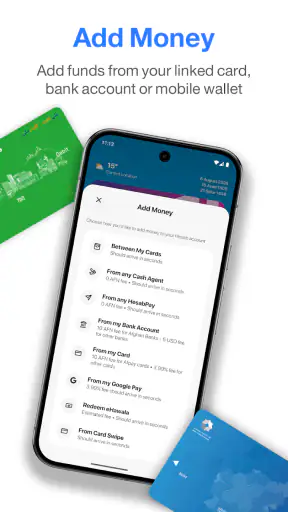
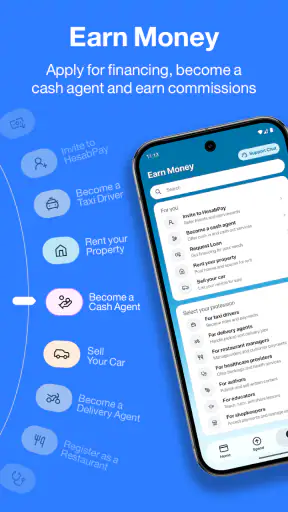
Les moments où les données demandent le plus d’attention
Les applications financières concentrent des informations particulièrement sensibles. Même sans entrer dans des suppositions sur les pratiques internes, je considère comme délicats tous les moments où HesabPay peut afficher ou demander des éléments liés à l’identité, au compte, au destinataire, au solde ou à une facture. Je lis donc les écrans de consentement et les demandes d’autorisation au lieu de les accepter machinalement.
Le contexte est important. Une demande qui paraît logique pendant une inscription peut être inutile lors d’un simple paiement. Si une autorisation apparaît alors que je n’en comprends pas le rapport avec l’action en cours, je m’arrête pour la relire. Je préfère perdre une minute à examiner un choix plutôt que d’accorder un accès sans savoir ce qu’il implique. Cette approche ne suppose rien sur l’application : elle protège simplement mes propres habitudes.
Je fais aussi attention aux notifications. Elles peuvent être utiles pour suivre une opération, mais elles peuvent afficher des détails sur l’écran verrouillé. Sur un téléphone utilisé par plusieurs personnes, je limiterais les aperçus visibles et je vérifierais les réglages du système. L’objectif n’est pas de désactiver toute alerte, car cela pourrait rendre le suivi moins pratique, mais de trouver un équilibre entre information immédiate et discrétion.
Les factures constituent un autre moment sensible. Une référence mal saisie ou un mauvais fournisseur peut transformer une procédure rapide en problème à résoudre. Avant de valider, je compare le nom présenté, la référence et le montant avec le document original. Je ne me contente pas de reconnaître vaguement le logo ou la couleur d’un écran. Pour moi, cette vérification est l’un des usages les plus importants d’un portefeuille numérique.
Les transferts vers un proche demandent la même rigueur. Un contact enregistré sous un prénom familier ne suffit pas toujours à identifier la bonne personne. Je vérifie les détails affichés par HesabPay et, si nécessaire, je confirme directement avec le destinataire par un autre moyen. Ce petit détour est particulièrement utile lors d’un premier envoi ou lorsque plusieurs personnes portent des noms similaires.
Garder la main sur ses choix et ses habitudes
J’apprécie une application financière quand elle laisse l’utilisateur décider à quel rythme il veut l’adopter. Avec HesabPay, je ne commencerais pas par déplacer toutes mes opérations. Je conserverais d’abord une solution de secours, notamment pour les paiements urgents, puis j’augmenterais progressivement mon usage après avoir compris le parcours et les confirmations.
Cette stratégie est également utile pour les personnes qui ne sont pas très à l’aise avec les portefeuilles mobiles. On peut apprendre une seule action à la fois : consulter, effectuer un petit transfert, puis essayer un paiement de facture. Il vaut mieux maîtriser quelques étapes et savoir les interrompre que multiplier les opérations sans comprendre les écrans. L’application devient alors un outil choisi, et non une habitude imposée par la recherche de rapidité.
Je recommande de revoir régulièrement les réglages liés au compte, aux notifications et à la sécurité du téléphone. Un changement d’appareil, un nouveau numéro ou un compte partagé peuvent modifier la manière dont l’accès doit être protégé. Je ne laisserais pas une ancienne session ouverte sur un appareil que je ne contrôle plus, et je supprimerais les informations enregistrées localement lorsque cela est pertinent.
Un point souvent négligé concerne l’assistance. Avant d’utiliser HesabPay pour un paiement important, je chercherais dans l’application les moyens de contacter le support ou de résoudre un problème. Je vérifierais aussi quelles informations sont nécessaires pour signaler une transaction. En cas de difficulté, il est préférable de préparer le montant, l’heure approximative et la référence affichée, sans transmettre inutilement des données sensibles dans un canal non prévu pour cela.
Pour les utilisateurs qui comparent plusieurs solutions, je regarderais moins le nombre de fonctions annoncées que la clarté du parcours. Une application bancaire classique peut être préférable si elle offre déjà des relevés, des recours et une gestion complète adaptés à vos besoins. Une solution de paiement spécialisée peut être plus pratique pour une opération précise. HesabPay se distingue surtout par l’idée d’un portefeuille mobile réunissant transferts et factures, mais cette centralisation ne doit pas faire oublier les critères de contrôle et de support.
Les limites qui peuvent changer la décision
La simplicité d’un portefeuille n’est pas universelle. Si vous avez besoin d’une vision détaillée de vos dépenses, d’outils de budget avancés ou d’une gestion de produits bancaires variés, vous risquez de trouver HesabPay trop ciblé. Dans ce cas, l’application habituelle de votre banque ou un outil de gestion financière dédié pourra mieux correspondre à vos attentes.
Je serais également prudent pour les paiements qui ne tolèrent aucun retard. Une application mobile dépend du téléphone, de la connexion et du bon déroulement du service. Pour une échéance importante, je ne me contenterais pas de voir un bouton de validation : je chercherais une confirmation exploitable et je conserverais la référence. Si le paiement reste ambigu, je contacterais le fournisseur plutôt que de lancer une seconde tentative au hasard.
Les personnes qui changent souvent de téléphone doivent anticiper la récupération du compte et la continuité d’accès. Je vérifierais les étapes prévues avant de remplacer l’appareil, au lieu d’attendre d’être bloqué. De même, un utilisateur qui voyage ou utilise plusieurs numéros devrait s’assurer que son mode de connexion reste compatible avec sa situation. Ce sont des détails pratiques qui peuvent compter davantage que l’interface elle-même.
Enfin, un service financier n’est pas le meilleur endroit pour adopter une confiance automatique. La présence d’un développeur identifié, d’une note moyenne de 4,2 et d’une communauté dépassant les 500 000 installations peut rassurer, mais ces éléments ne garantissent pas que chaque usage conviendra à chaque personne. Je les considère comme des repères, pas comme une raison pour ignorer les confirmations, les réglages ou les conditions présentées dans l’application.
Mon verdict pour un usage prudent
Après l’avoir évaluée comme un portefeuille mobile, je trouve HesabPay intéressante pour les utilisateurs qui veulent réunir transferts d’argent et paiements de factures dans une même application. Son intérêt est concret dans les situations quotidiennes où l’on souhaite agir depuis un téléphone, sans transformer chaque opération en démarche longue. Le téléchargement gratuit facilite l’essai, et la version 5.0.2 montre que le service reste présenté comme une application suivie.
Je la recommanderais à une personne prête à vérifier les détails avant chaque validation, à protéger son téléphone et à commencer par de petites opérations. Je la conseillerais moins à quelqu’un qui recherche une banque complète, des analyses financières poussées ou une solution de secours pour des paiements dont l’échec serait très coûteux. Dans ces cas, une application bancaire plus complète peut être un meilleur centre de gestion.
Mon conseil final est simple : installez-la pour comprendre son parcours, examinez les choix visibles et testez progressivement les fonctions dont vous avez réellement besoin. Le meilleur usage de HesabPay n’est pas de cliquer plus vite, mais de garder une confirmation claire de chaque mouvement d’argent. Avec cette attitude, elle peut devenir un outil pratique ; sans cette vigilance, la centralisation et la rapidité risquent au contraire de rendre une erreur plus facile à commettre.
En résumé, HesabPay mérite l’attention des personnes qui cherchent un portefeuille numérique orienté vers les transferts et les factures, tout en acceptant de rester actives dans la gestion de leur compte. Je ne la choisirais pas uniquement pour sa note ou son nombre d’installations. Je la choisirais si ses contrôles visibles, ses confirmations et son fonctionnement correspondent à mon quotidien, après un essai mesuré et une lecture attentive des informations affichées.
FAQ sur HesabPay - Mobile Payments
Qu’est-ce que HesabPay - Mobile Payments et à quoi sert cette application ?
HesabPay - Mobile Payments est une application de paiement mobile conçue pour envoyer, recevoir et gérer de l’argent depuis un smartphone. Elle peut notamment servir à effectuer des transferts, régler certains paiements, acheter du crédit téléphonique ou consulter l’historique des transactions, selon les services disponibles dans votre région. Avant le téléchargement, vérifiez que l’application prend bien en charge votre pays, votre opérateur et les méthodes de paiement que vous utilisez habituellement.
HesabPay est-elle disponible pour tous les utilisateurs et dans quels pays peut-on l’utiliser ?
La disponibilité de HesabPay dépend du pays, du numéro de téléphone et des services financiers pris en charge localement. Lors de l’inscription, l’application peut demander un numéro compatible, une vérification d’identité ou des informations supplémentaires. Les fonctionnalités accessibles peuvent également varier selon la région. Il est donc conseillé de consulter la fiche officielle de l’application et les conditions locales avant de créer un compte ou de transférer de l’argent.
Comment créer un compte HesabPay et quelles informations sont nécessaires ?
La création d’un compte HesabPay commence généralement par l’installation de l’application, la saisie d’un numéro de téléphone et la confirmation d’un code reçu par SMS. Selon le niveau de service demandé, une vérification d’identité peut être nécessaire avec des informations personnelles ou un document officiel. Utilisez uniquement vos propres données, choisissez un code confidentiel difficile à deviner et ne communiquez jamais les codes de validation à une autre personne.
Les transactions effectuées avec HesabPay sont-elles sécurisées ?
HesabPay met normalement en place plusieurs mécanismes de protection, comme l’authentification par numéro de téléphone, les codes de confirmation et un code PIN pour autoriser les opérations. Toutefois, la sécurité dépend aussi de votre comportement. Évitez les réseaux Wi-Fi publics non protégés, activez le verrouillage de votre téléphone et vérifiez soigneusement le nom et le numéro du destinataire avant chaque transfert. En cas de téléphone perdu, contactez rapidement le support officiel.
HesabPay facture-t-elle des frais pour les transferts et les paiements ?
Les frais liés à HesabPay peuvent varier selon le type d’opération, le montant, le moyen de financement, le pays et le partenaire concerné. Certains paiements peuvent être gratuits, tandis que des transferts ou retraits peuvent entraîner des commissions. Avant de confirmer une transaction, examinez attentivement le récapitulatif affiché dans l’application afin de connaître le montant total débité. Les tarifs peuvent être modifiés, il est donc préférable de consulter régulièrement la grille officielle.












